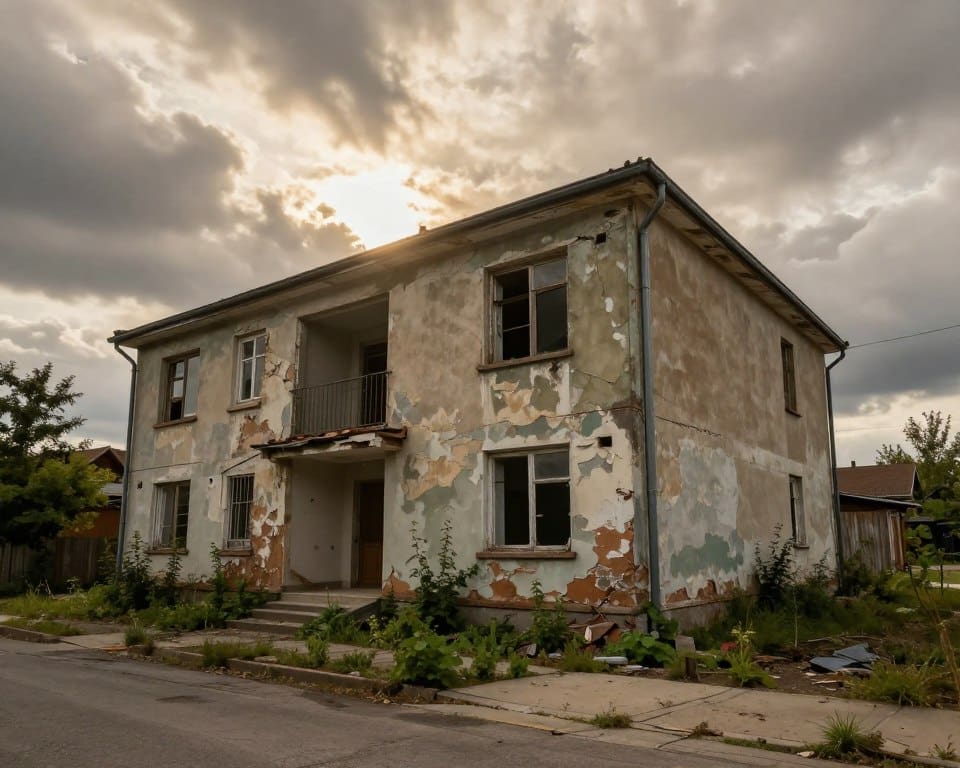
Eine sanierungsbedürftige Immobilie wirkt auf den ersten Blick oft attraktiv. Kleine Mängel können jedoch auf größere Probleme hinweisen. Deshalb solltest du den Sanierungsbedarf früh erkennen und die Immobilie vor dem Kauf gründlich prüfen.
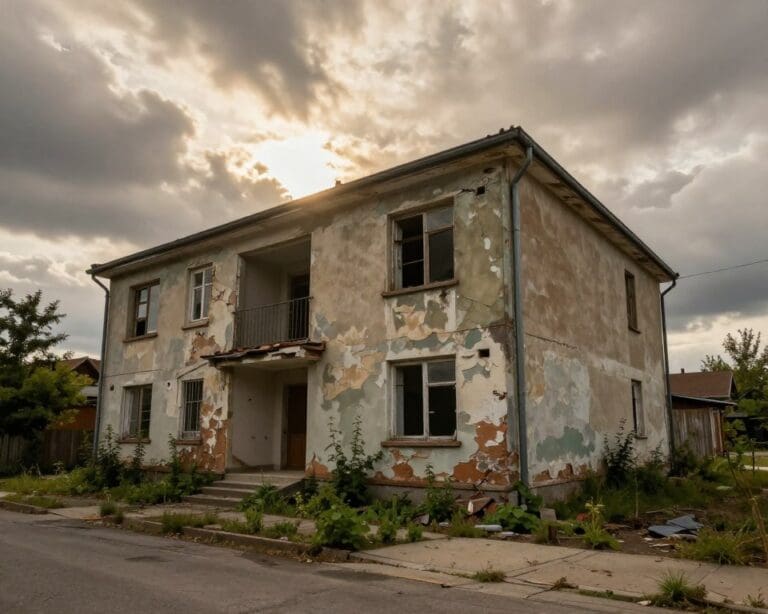
Wichtig sind sichtbare Schäden an Wänden, Dach und Fassade. Auch Feuchtigkeit, alte Leitungen, eine schwache Heizung und schlechte Dämmung beeinflussen den Gebäud Zustand. Fehlende Unterlagen erschweren zudem eine sichere Einschätzung.
Beim Immobilienkauf können unklare Modernisierungskosten den Preis und die Finanzierung stark verändern. Dieser Überblick zeigt dir, welche Warnzeichen du zuerst beachten solltest, bevor du Fachleute beauftragst oder eine Entscheidung triffst.
Sanierungsbedürftige Immobilie erkennen: Bausubstanz und sichtbare Schäden prüfen
Bevor du eine Immobilie kaufst, solltest du die sichtbaren Bauteile systematisch prüfen. Beim Bausubstanz prüfen helfen Fotos, Notizen und ein Blick auf frühere Reparaturen. Auffällige Schäden solltest du nicht nur nach ihrem äußeren Eindruck bewerten.
Risse, Feuchtigkeit und Schimmel richtig beurteilen
Risse im Mauerwerk können harmlose Putzschäden sein. Breite, Verlauf und Tiefe geben wichtige Hinweise. Horizontale oder diagonal verlaufende Risse sowie neue Veränderungen sollten von einer Baufachperson geprüft werden.
Feuchte Stellen, muffiger Geruch und abblätternde Farbe weisen oft auf Feuchtigkeitsschäden hin. Mögliche Ursachen sind undichte Leitungen, aufsteigende Feuchte oder eine beschädigte Abdichtung. Bei Schimmel in der Immobilie solltest du die betroffenen Räume, Außenwände und Leitungsbereiche genau ansehen.
Ein Facility Manager kennt typische Prüfabläufe für Gebäude und technische Anlagen. Bei starkem Schimmelbefall oder wiederkehrender Feuchte ist eine fachliche Untersuchung sinnvoll.
Dach, Fassade und Fenster auf Sanierungsbedarf kontrollieren
Prüfe die Dachziegel, den Dachstuhl und die Dämmung auf Schäden. Wasserflecken, nasse Stellen und beschädigtes Holz können auf einen Eintritt von Regenwasser hindeuten. Der Zustand des Dachs beeinflusst den möglichen Aufwand für eine Dachsanierung.
An der Fassade fallen Abplatzungen, lose Stellen und sichtbare Wärmebrücken schnell auf. Kontrolliere die Anschlüsse an Balkonen, Fenstern und dem Sockel. Risse oder durchfeuchtete Bereiche können eine Fassadensanierung erforderlich machen.
Undichte Fensteranschlüsse, verzogene Rahmen und beschädigte Dichtungen erhöhen den Wärmeverlust. Prüfe die Verglasung und die Bedienbarkeit der Fenster. Je nach Zustand kann es sinnvoll sein, Fenster austauschen zu lassen.
Heizung, Wasserleitungen und Elektroinstallation überprüfen
Beim Haustechnik prüfen zählen Alter, Wartungszustand und sichtbare Mängel. Ein alter Heizkessel, rostige Leitungen oder Druckverlust in der Heizung können hohe Folgekosten verursachen. Frage nach Wartungsprotokollen und Reparaturrechnungen.
Sieh dir den Sicherungskasten, Steckdosen und zugängliche Leitungen an. Fehlende Schutzschalter, korrodierte Kabel und veraltete Sicherungen erhöhen das Sicherheitsrisiko. Eine Elektrofachkraft sollte die Anlage prüfen, wenn der Zustand unklar ist.
- Heizungsanlage und Warmwasserspeicher auf Alter und Wartung prüfen
- Wasserleitungen auf Korrosion, Lecks und Druckprobleme kontrollieren
- Elektroinstallation, Sicherungskasten und Schutzschalter fachlich bewerten lassen
Sanierungsbedarf bei einer Immobilie anhand von Energieeffizienz und Unterlagen einschätzen
Die Energieeffizienz Immobilie lässt sich zuerst anhand des Energieausweises einschätzen. Prüfe dort die Effizienzklasse, den Endenergiebedarf oder Endenergieverbrauch, den Energieträger und das Baujahr der Heizungsanlage.
Ein hoher Energieverbrauch kann auf eine schwache Dämmung, alte Fenster, Wärmebrücken oder eine ineffiziente Heizung hinweisen. Die Werte hängen stets vom Verhalten der Bewohner ab und sind daher nur ein erster Anhaltspunkt.
Für eine sichere Bewertung brauchst du vollständige Gebäudeunterlagen. Fordere Baupläne, eine Wohnflächenberechnung, die Baubeschreibung sowie Rechnungen früherer Modernisierungen an.
- Wartungsnachweise der Heizung und anderer Anlagen
- Informationen zu bekannten Mängeln und Reparaturen
- Nachweise über genehmigte Umbauten
- Angaben zu geplanten oder offenen Arbeiten
Fehlende oder widersprüchliche Unterlagen erschweren die Kostenschätzung. Prüfe, ob Umbauten genehmigt wurden und ob Vorgaben aus dem Gebäudeenergiegesetz, dem Denkmalschutz oder örtlichen Satzungen gelten.
Bei älteren Gebäuden kann eine Energieberatung sinnvoll sein. Ein individueller Sanierungsfahrplan ordnet Maßnahmen nach Dringlichkeit, Einsparpotenzial und möglichen Fördermitteln. So lässt sich eine energetische Sanierung besser planen und mit dem baulichen Zustand abstimmen.
Kosten und Risiken vor dem Kauf einer sanierungsbedürftigen Immobilie realistisch bewerten
Bevor du kaufst, solltest du die Sanierungskosten berechnen und die Arbeiten klar ordnen. Zuerst stehen Gefahrenabwehr und der Erhalt der Bausubstanz an. Komfort, neue Böden oder eine moderne Küche können oft später folgen. Für die Renovierungskosten der Immobilie holst du bei größeren Arbeiten mehrere Angebote ein. Plane auch Genehmigungen, Gerüst, Entsorgung und Baustelleneinrichtung ein.
Bei einem Altbau bleibt ein Kostenrisiko bestehen. Leitungen, Fundamente, der Dachstuhl oder Innenwände sind nicht immer vollständig sichtbar. Berücksichtige daher ausreichend Rücklagen für unvorhergesehene Schäden und mögliche Verzögerungen. Ein unabhängiges Baugutachten dokumentiert Mängel und liefert eine sachliche Grundlage, wenn du den Kaufpreis verhandeln möchtest.
In deine Finanzierungsplanung gehören nicht nur Kaufpreis und Sanierung. Rechne auch Grunderwerbsteuer, Notarkosten, Grundbuchkosten, Finanzierungskosten und laufende Instandhaltung ein. Prüfe zudem, ob Fördermittel der KfW, des Bundesamts für Wirtschaft und Ausfuhrkontrolle oder einer Landesförderbank infrage kommen.
Kaufe die Immobilie nur, wenn deine Finanzierung auch bei höheren Kosten tragfähig bleibt. Zusätzliche Wohnkosten während der Bauphase sollten ebenfalls eingeplant sein. So erkennst du früh, ob das Vorhaben zu deinem Budget passt und ob die Belastung langfristig vertretbar bleibt.